Nel 2018, nell’ambito della mia attività presso la Struttura Tecnica di Missione del Ministero delle Infrastrutture e dei Trasporti, redassi un’analisi patrimoniale ed economico-finanziaria di ENAV, dedicata anche agli aspetti critici della quotazione in Borsa.
Il problema centrale era l’equilibrio tra la missione di un’infrastruttura essenziale, operante attraverso un sistema di designazione e regolazione pubblica, e gli obiettivi economici di una società quotata.
La relazione esaminava la politica dei dividendi, la programmazione degli investimenti, i meccanismi tariffari, gli effetti della suddivisione degli aeroporti in fasce terminali e il ruolo delle amministrazioni pubbliche.
Otto anni dopo, il disservizio del 16 ottobre 2026 impone di riprendere quella discussione. Non perché un’avaria dimostri automaticamente tutte le criticità allora prospettate, ma perché rende nuovamente concreta la domanda che attraversava quel documento: le priorità finanziarie e industriali sono organizzate in modo da garantire, prima di tutto, la continuità e l’affidabilità del servizio?
Il 16 ottobre: la capacità ridotta e il recupero attraverso la rete alternativa
Secondo i comunicati ENAV, le anomalie sulla rete geografica di trasmissione dati hanno determinato una riduzione della capacità di gestione del traffico aereo al 50%. L’impiego della rete secondaria satellitare ha successivamente consentito di raggiungere il 75%. Il ripristino della rete primaria ha infine permesso il ritorno al 100%. La società ha dichiarato di avere mantenuto la sicurezza delle operazioni durante l’intera gestione dell’evento.
Questi elementi devono essere descritti con precisione. Una riduzione della capacità al 50% non significa che metà dei voli sia stata necessariamente cancellata, né che ogni aeroporto abbia subito un’identica limitazione.
Allo stesso modo, parlare genericamente di “guasto ai radar” non restituisce la natura del problema pubblicamente indicato da ENAV, che riguarda la rete di trasmissione dati a supporto dei servizi di controllo.
La scelta di limitare il traffico per preservare la sicurezza è necessaria. La verifica deve riguardare ciò che ha reso indispensabile quella limitazione: il guasto iniziale, le sue conseguenze, la capacità delle configurazioni alternative e i tempi di recupero.
La sicurezza mantenuta durante un’avaria è un requisito fondamentale. La capacità di contenere la degradazione del servizio è un’altra prestazione essenziale, che deve essere misurata.
Il tema del 2018: una società quotata che gestisce un servizio essenziale
La relazione del 2018 contestava il rischio che l’attenzione alla remunerazione del capitale prevalesse sulla funzione pubblica dell’assistenza al volo.
Esaminava, in particolare, la riduzione del capitale sociale e l’utilizzo delle riserve nel percorso di quotazione, le politiche di distribuzione e la necessità di rendere verificabili i benefici degli investimenti.
Queste contestazioni appartengono a quel documento e al contesto in cui fu scritto. Per valutarle oggi occorrono bilanci, atti societari, dati regolatori e risultati operativi aggiornati.
Va inoltre chiarito un punto: il sistema europeo contempla la remunerazione del capitale e meccanismi di incentivo e condivisione del rischio. Non è quindi corretto sostenere un divieto generale di utile o di dividendo per un fornitore di servizi di navigazione aerea. La questione è come i rendimenti si concilino con costi riconosciuti, obiettivi di prestazione e qualità effettivamente offerta agli utenti.
Il tema industriale resta pienamente attuale: quali risorse vengono destinate alla riduzione delle vulnerabilità e come se ne dimostra l’efficacia?
Dividendi: una scelta legittima che richiede una verifica delle priorità
Il 14 maggio 2026 l’assemblea degli azionisti ENAV ha approvato un dividendo relativo al 2025 di 156,7 milioni di euro, corrispondenti a 0,29 euro per azione. Per il 2024 era stato approvato un dividendo di 146,2 milioni.
La distribuzione di queste somme non dimostra che siano stati sottratti fondi a uno specifico progetto, né permette di attribuirle un rapporto causale con il guasto del 16 ottobre.
Rende però necessaria una rendicontazione rigorosa delle priorità: quali investimenti nella continuità operativa sono stati completati, quali risultati hanno prodotto e quali rischi residui erano stati accettati.
Il rapporto tra dividendi e resilienza non si risolve contrapponendo automaticamente le due voci. Si verifica attraverso programmi, scadenze, collaudi e prestazioni.
Un investimento annunciato deve diventare una capacità operativa dimostrabile.
Gli investimenti tecnologici: il confronto deve partire dagli impegni
La mia analisi del 2018 dedicava attenzione al programma 4-Flight, alle tempistiche di rinnovo dei sistemi e al rischio di prolungare l’utilizzo di piattaforme sottoposte a successive implementazioni.
Richiamava inoltre le scelte sugli investimenti internazionali, sulla ricerca e sulle competenze tecnologiche nazionali.
Sarebbe improprio utilizzare quelle valutazioni per affermare che un determinato progetto sia la causa dell’avaria del 2026. Una rete di comunicazione, un sistema di elaborazione dei dati di volo e le infrastrutture di sorveglianza sono componenti distinte, pur appartenendo alla stessa catena operativa.
Il metodo corretto consiste nel confrontare gli impegni assunti nel tempo con le realizzazioni: costi, variazioni di programma, entrate in esercizio e benefici conseguiti.
Per la resilienza, il beneficio decisivo è la riduzione della probabilità e dell’impatto delle interruzioni. La modernizzazione va valutata anche con questo criterio.
Le fasce terminali: una criticità già sollevata nel 2018
Un altro tema della relazione riguardava la differenziazione delle tariffe terminali.
Allora il documento analizzava una struttura articolata in tre fasce e ne contestava gli effetti sui restanti aeroporti rispetto ai maggiori scali. La relazione prospettava il rischio di una penalizzazione dei collegamenti regionali attraverso oneri elevati e scelte di razionalizzazione del servizio.
Oggi il quadro è cambiato e non va sovrapposto a quello del 2018. Nel 2026 le zone terminali italiane sono due:
| Zona | Aeroporti | Tariffa unitaria terminale 2026 |
|---|---|---|
| Zona 1 | Fiumicino, Malpensa, Linate, Bergamo, Venezia | €177,19 |
| Zona 2 | Tra gli altri: Palermo, Catania, Comiso, Cagliari, Olbia, Alghero, Napoli, Bologna, Firenze e Pisa | €331,96 |
La tariffa della Zona 2 supera dell’87,3% quella della Zona 1. La tariffa unitaria di rotta italiana è pari a 73,71 euro, inclusi 0,10 euro di componente amministrativa EUROCONTROL.
La differenza non prova, da sola, l’esistenza di una discriminazione ingiustificata: occorre esaminare i costi delle zone, i volumi e le scelte regolatorie.
Ma il problema economico è evidente. Numerosi aeroporti essenziali alla connettività regionale e insulare si trovano nella fascia terminale più onerosa.
La domanda del 2018 rimane quindi pertinente: come si concilia questa distribuzione degli oneri con l’obiettivo di sostenere una rete di collegamenti diffusa sul territorio?
Il confronto europeo: rotta e terminale sullo stesso volo
Limitarsi alla tariffa di rotta non consente di valutare quanto paga una compagnia per svolgere un’operazione.
Abbiamo pertanto costruito una simulazione che somma rotta e terminale di partenza su 500 chilometri tariffabili, utilizzando tre aeromobili con pesi di riferimento dichiarati:
-
Boeing 737-800: MTOW di 79 tonnellate;
-
Airbus A320: MTOW di 78 tonnellate;
-
Airbus A321: MTOW di 93,5 tonnellate.
Il modello considera l’intera distanza nella stessa zona tariffaria nazionale e applica la formula:
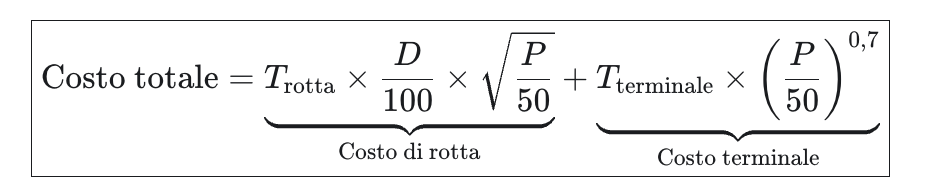
Dove:
Tᵣ = tariffa unitaria di rotta, in euro.
Tₜ = tariffa unitaria terminale dell’aeroporto di partenza, in euro.
D = distanza tariffabile, in chilometri.
P = peso massimo certificato al decollo, in tonnellate.
Esempio: Boeing 737-800 da 79 tonnellate, 500 km tariffabili, partenza dalla Zona 2 italiana. Applicando i coefficienti arrotondati a due decimali:
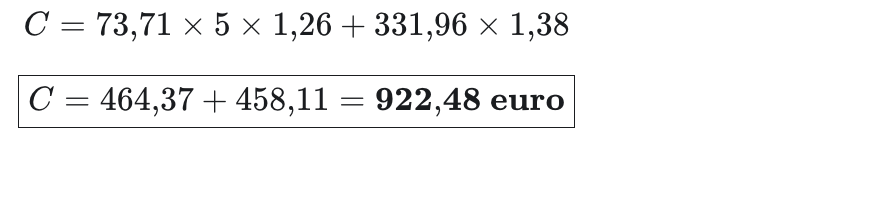
Utilizzando lo stesso criterio di calcolo per A320 ed A321 otteniamo la seguente tabella i cui coefficienti sono arrotondati a due decimali. Gli importi sono al netto dell’IVA e non comprendono diritti aeroportuali o handling.
| Paese / zona di partenza | B737-800 | A320 | A321 |
|---|---|---|---|
| Paesi Bassi | €1.271 | €1.262 | €1.397 |
| Germania | €1.121 | €1.112 | €1.237 |
| Finlandia – Helsinki | €933 | €925 | €1.027 |
| Italia – Zona 2 | €922 | €915 | €1.019 |
| Francia – Zona 2 | €913 | €906 | €1.008 |
| Austria | €911 | €904 | €1.008 |
| Media degli otto casi esteri | €803 | €797 | €886 |
| Italia – Zona 1 | €709 | €703 | €780 |
| Portogallo | €500 | €497 | €553 |
| Irlanda | €450 | €447 | €498 |
| Grecia – Atene | €324 | €321 | €358 |
Elaborazione sulle tariffe 2026. La media è semplice, non ponderata per traffico, ed esclude l’Italia. Per la Francia è utilizzata la Zona 2; il dato greco riguarda Atene. La tariffa terminale austriaca deriva dal prospetto EUROCONTROL basato sulle comunicazioni di novembre 2025.
Nel modello la Zona 2 italiana presenta un costo superiore alla media del campione del 14,9% per 737-800 e A320 e del 15,1% per A321. Il maggior onere per singola operazione è di circa 120, 119 e 134 euro.
La Zona 1 italiana risulta invece circa il 12% sotto la stessa media.
È una distinzione importante: non emerge un sovraccosto generalizzato per ogni aeroporto italiano. Emerge un onere significativo su una parte della rete che comprende i principali scali sardi e siciliani.
Il confronto conserva limiti espliciti. Non è una media europea rappresentativa di tutto il traffico e non misura direttamente l’efficienza dei fornitori. EUROCONTROL segnala differenze tra Paesi nel perimetro dei servizi e nella ripartizione dei costi. Spagna e Regno Unito richiedono inoltre la ricomposizione di componenti addebitate separatamente.
Perché l’effetto è rilevante per le aerolinee italiane
Le tariffe si applicano anche ai vettori stranieri. La penalizzazione non nasce dalla nazionalità della compagnia, ma dalla sua esposizione operativa.
Una compagnia concentrata sul mercato domestico sostiene ripetutamente gli oneri degli aeroporti italiani. Sulle tratte brevi il terminale, che non diminuisce proporzionalmente alla distanza, pesa maggiormente sul costo per posto-chilometro.
Per chi opera collegamenti in continuità territoriale, la struttura della rete risponde inoltre a obblighi ed esigenze di mobilità. Non è liberamente trasferibile verso aeroporti meno costosi.
È quindi necessario valutare il costo dei servizi sul paniere effettivo delle operazioni. Un valore nazionale medio può nascondere differenze rilevanti tra vettori con reti molto diverse.
Per le compagnie italiane maggiormente impegnate nella connettività regionale e insulare, il problema tariffario è concreto e merita una verifica specifica.
I meccanismi regolatori e il rischio di incentivi non allineati
La relazione del 2018 analizzava anche le previsioni di traffico e i meccanismi di balance, contestando il rischio che determinati scostamenti producessero risultati poco coerenti con l’interesse degli utenti.
Quelle considerazioni devono essere valutate nel quadro normativo e contabile dell’epoca. Non autorizzano a sostenere una relazione automatica secondo cui meno traffico significherebbe sempre più dividendi.
Il tema degli incentivi resta però centrale.
Nel monitoraggio sul 2024 il Performance Review Body indica per ENAV un risultato regolatorio positivo di circa 116 milioni di euro, pari al 18% dei ricavi considerati nel calcolo. Raccomanda che eventuali risultati regolatori eccessivi, inclusi quelli derivanti dal meccanismo inflattivo, siano reinvestiti nella qualità del servizio oppure restituiti agli utenti. Il risultato regolatorio è distinto dall’utile netto di bilancio.
È una base istituzionale precisa per chiedere come le risorse riconosciute attraverso le tariffe si traducano in benefici misurabili per gli utilizzatori.
La contingency: esistenza e prestazione sono due verifiche diverse
Il 16 ottobre sono stati attivati sistemi alternativi. La contingency esisteva.
La verifica riguarda quale capacità fosse progettata per assicurare, quanto rapidamente e con quali prestazioni sotto carico.
Il quadro europeo richiede piani per gli eventi che determinano una significativa degradazione o interruzione delle operazioni. Non implica che ogni avaria debba essere assorbita mantenendo il 100% della capacità; la riduzione osservata non dimostra automaticamente una violazione.
Occorre confrontare lo scenario verificatosi con quello pianificato, verificando l’indipendenza effettiva dei collegamenti alternativi e le eventuali dipendenze condivise.
L’origine del guasto presso un fornitore, se accertata, è rilevante. L’analisi deve comunque coprire l’intera catena del servizio, comprese le misure predisposte per fronteggiare l’indisponibilità di componenti esterne.
Il costo dei disservizi non scompare con il ripristino
Quando la capacità torna disponibile, la rete dei voli può essere ancora lontana dalla normalità.
Aeromobili fuori rotazione, equipaggi prossimi ai limiti di servizio e passeggeri da riproteggere possono prolungare le conseguenze dell’evento. Il vettore sostiene così il costo tariffario dell’infrastruttura e può dover sostenere anche quello delle sue disfunzioni.
La quantificazione richiede documenti, prova del nesso causale e separazione delle cause concorrenti. Non ogni ritardo o cancellazione è automaticamente attribuibile a ENAV.
Ma i costi documentati devono entrare nella valutazione complessiva e nelle eventuali richieste di ristoro. Compagnie e passeggeri non possono essere considerati una variabile esterna al bilancio industriale della continuità del servizio.
Il ruolo dello Stato: azionista, indirizzo e vigilanza
Nelle conclusioni del 2018 richiamavo la necessità di un presidio pubblico autorevole, distinguendo il ruolo dell’azionista dalle funzioni di indirizzo e sorveglianza.
Questa distinzione rimane essenziale. La valutazione del rendimento finanziario non può esaurire quella di un’infrastruttura dalla quale dipende una parte della mobilità del Paese.
Servono una ricostruzione tecnica verificata dell’evento, un piano di interventi con scadenze pubbliche e indicatori sulla capacità disponibile nelle configurazioni degradate.
Occorre inoltre riconoscere correttamente i risultati favorevoli: ENAV pubblica per il 2025 un ritardo medio di 0,010 minuti per volo assistito nel proprio perimetro di riferimento. Quel dato va affiancato, non confuso, con gli indicatori nazionali e con le conseguenze delle singole crisi.
Le medie annuali devono essere integrate da frequenza delle interruzioni, durata delle limitazioni e tempi di recupero.
La domanda posta nel 2018 rimane aperta: come si dimostra che la gestione finanziaria sostiene la missione pubblica?
La risposta deve essere leggibile nei risultati: infrastrutture robuste, contingency collaudate, tariffe giustificate e responsabilità accertate quando il servizio si degrada. È su questi elementi che ENAV deve essere valutata, nell’interesse dei vettori, dei passeggeri e della connettività italiana.